
Apothekenversicherung: Die meisten Versicherungsprogramme wurden zu einem bestimmten Zeitpunkt, der Apothekengründung, konzipiert. Danach hat sich die Apotheke weiterentwickelt. Neue Aufgaben wurden eingeführt, ein Automat wurde installiert, der Umsatz ist gestiegen, das Team wurde vergrößert, ein Branchentarifvertrag hat die Sozialminima angehoben. Die Verträge selbst wurden oft stillschweigend unverändert verlängert. Genau in dieser Diskrepanz zwischen der realen und der versicherten Apotheke entstehen die bösen Überraschungen im Schadensfall.
Dieser Artikel bietet eine Gesamtschau: eine Kartografie der sechs Risikobereiche der Apotheke, die jeweiligen Abweichungspunkte im laufenden Betrieb sowie die Regeln, die das Leben der Verträge selbst bestimmen, von der Risikomeldung bis zur Schadenabwicklung. Für die anfängliche Strukturierung des Programms zum Zeitpunkt der Niederlassung verweisen wir auf unseren speziellen Leitfaden „Niederlassung in der Apotheke“: die Checkliste für Versicherungen.
1. Eine Apotheke, sechs Risikowelten
Bevor man über Verträge spricht, muss man über Risiken sprechen. Die Apothekentätigkeit ist sechs verschiedenen Fronten ausgesetzt, die jeweils unterschiedliche Versicherungsmechanismen erfordern.
Die pharmazeutische Handlung: Abgabefehler, Beratungsfehler, Impftechnik, Abgabeentscheidung nach Test: Das ist der Bereich der gesetzlich geregelten Berufshaftpflicht.
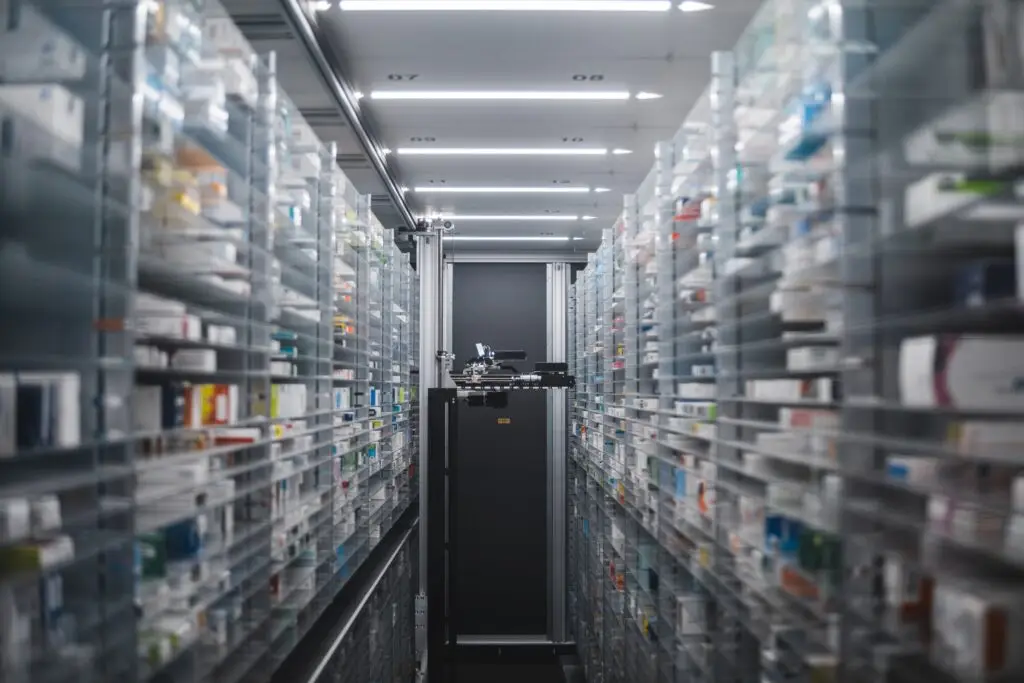
Die Räumlichkeiten und das Arbeitsmittel: Brand, Wasserschaden, Diebstahl, Beschädigung des Roboters, Unterbrechung der Kühlkette und vor allem die daraus resultierende Betriebsunterbrechung: Das ist das Feld der Sach- und Betriebsunterbrechungsversicherung
Die Daten und das Informationssystem: vollständige Abhängigkeit von der Apothekenverwaltungssoftware, sensible Gesundheitsdaten, Teleübertragung: Das ist das Feld der Cyberversicherung und der DSGVO-Pflichten
Das Team: Gesetzliche oder tarifvertragliche Zusatzkranken- und Vorsorgevorsorgeeinrichtungen sowie Arbeitgeberverpflichtungen in einer stark regulierten Branche: Das ist das Feld des ergänzenden Sozialschutzes
Der Geschäftsführer und die Gesellschafter: Einkommen, Kredite, Familie, Wert der Geschäftsanteile: Das ist der Bereich der Individualvorsorge, der Restschuldversicherung, der Absicherung von Schlüsselpersonen und der Überkreuz-Versicherungen unter Gesellschaftern.
Die Streitigkeiten: Lieferanten, Vermieter, Arbeitnehmer, Verwaltung, Berufsständische Kammer: das ist das Feld des Rechtsschutzes
Ein stimmiges Programm deckt alle sechs Bereiche lückenlos und überschneidungsfrei ab, wobei die Obergrenzen aufeinander abgestimmt sind. Im weiteren Verlauf dieses Artikels wird jeder Bereich unter dem Aspekt beleuchtet, der im Betrieb zählt: was sich im Laufe der Zeit verändert und was kontrolliert werden muss.
2. Die pharmazeutische Handlung: eine Haftpflichtversicherung, die mit der Erweiterung des Berufsfeldes Schritt halten muss
Die Grundlage ist bekannt: Artikel L.1142-2 des Gesetzbuchs für das öffentliche Gesundheitswesen (Code de la santé publique) schreibt jedem freiberuflichen Angehörigen eines Gesundheitsberufs eine Haftpflichtversicherung vor, mit Deckungssummen, die nicht unter 8 Millionen Euro pro Schadensfall und 15 Millionen Euro pro Versicherungsjahr liegen dürfen (Artikel R.1142-4 desselben Gesetzbuchs). Die Versicherung deckt auch Angestellte ab, die im Rahmen ihrer Aufgabe handeln.
Im laufenden Betrieb ist das eigentliche Thema jedoch nicht mehr die Existenz des Vertrages, sondern dessen Geltungsbereich. Das Apothekenwesen hat sich in einem beispiellosen Tempo verändert. Der Apotheker verschreibt und verabreicht inzwischen alle Impfungen des Impfkalenders an Personen ab 11 Jahren, und der pharmazeutisch-technische Assistent kann unter Aufsicht impfen. Seit den Texten vom 18. Juni 2024 führt die Apotheke Schnelltests (TROD) auf Angina und Urintests auf Zystitis durch und gibt die entsprechenden Antibiotika gemäß strengen Protokollen (Entscheidungsbäume, Messung von Vitalwerten, Ausschlusskriterien) ohne Rezept ab. Hinzu kommen pharmazeutische Gespräche (Antikoagulanzien, Asthma, orale Krebsmittel, Opioide, Schwangere), gemeinsame Medikationsanalysen, Vorsorgeuntersuchungen in Schlüsselaltern, das Screening auf Darmkrebs, Rezepte für die bedingte Abgabe oder auch die Telepflege.
Jede dieser Missionen verschiebt die Risikogrenze: invasiver Eingriff, auf einem Test basierende Abgabeentscheidung, verbindliches Protokoll, Eingreifen eines Angestellten in eine Pflegehandlung. Ein Haftpflichtversicherungsvertrag, der vor dieser Welle verfasst wurde, zielt möglicherweise auf eine Liste von Aktivitäten ab, die nicht mehr Ihrer tatsächlichen Tätigkeit entspricht. Eine nicht deklarierte Tätigkeit ist jedoch der häufigste Grund für die Anfechtung der Deckung.
Die Kontrollpunkte des Betriebsdokuments
- Gemeldeter Umfang: die Liste der garantierten Aktivitäten jedes Jahr mit der Liste der tatsächlich durchgeführten Einsätze abzugleichen, einschließlich derjenigen, die von den Präparatoren ausgeübt werden
- Bedingungen im Zusammenhang mit den Protokollen: Die Einhaltung regulatorischer Protokolle (validierte Schulung, Eignungskriterien des Patienten, erforderliches Material) ist oft eine Garantiebedingung: Ein außerhalb des Protokolls durchgeführter Eingriff kann als nicht abgedeckte Aktivität umqualifiziert werden.
- Wechsel des Versicherers: Die ärztliche Berufshaftpflichtversicherung funktioniert auf Basis von Schadensansprüchen (claims-made-Prinzip, Artikel L.251-2 des Versicherungsgesetzes): Bei einem Versichererwechsel muss die Kontinuität zwischen der Übernahme der Vergangenheit beim neuen Versicherer und der Nachhaftung des alten Vertrags sichergestellt werden.
- Peripheriegarantie : Nicht-folgenbedingte immaterielle Schäden, Kosten für den Rückruf von Chargen, Rufschädigung infolge einer Inanspruchnahme: Prüfen, was eingeschlossen, unterlimitimmt oder ausgeschlossen ist
3. Das Betriebsgelände und das Arbeitsmittel: Die Multirisiko-Versicherung altert ohne Instandhaltung schlecht
Die Multirisiko-Versicherung ist der Vertrag, der sich am unbemerktesten verschlechtert. Die Versicherungssummen wurden einst auf der Grundlage eines Zustands der Apotheke festgesetzt, der nicht mehr existiert: renovierte Ladeneinrichtungen, installierter oder ersetzter Automat, zusätzliche Kühlräume, durch Wachstum und Saisonalität aufgeblähter Bestand. Die Indexierungsklausel, sofern vorhanden, folgt einem allgemeinen Baukostenindex: Sie erfasst weder eine Investition von 150.000 Euro in einen Roboter noch die Verdoppelung eines Impfstoffbestands.
Die Strafe für diese Fehlentwicklung ist mechanisch: Die Verhältnisregel für Kapitalien gemäß Artikel L.121-5 des Versicherungsgesetzbuches kürzt die Entschädigung im Verhältnis der Unterversicherung, selbst bei einem Teilschaden. Eine Apotheke, die zu 70 Prozent ihres tatsächlichen Wertes versichert ist, wird zu 70 Prozent ihres Schadens entschädigt. Die Überlegung gilt auch für die Betriebsausfallversicherung: Eine auf der Bilanz von vor vier Jahren berechnete Bruttogewinnbasis spiegelt die Geschäftstätigkeit nicht mehr wider, und der damals festgelegte Entschädigungszeitraum (häufig 12 Monate) kann angesichts der tatsächlichen Wiederaufbau- und Umbauzeiten unzureichend geworden sein.
Das jährliche Treffen der Multirisiko-Versicherung
- Kapital: Aktualisierung des Kapitals Position für Position (Ausstattungen, Ausrüstung, Lagerbestand zum Höchststand des Jahres, Barmittel) auf der Grundlage der Anlagen und des Inventars
- Betriebsausfall: Die Bilanzbasis anhand der letzten Steuererklärung mit dem Steuerberater abgleichen und den Entschädigungszeitraum überprüfen (18 bis 24 Monate empfohlen).
- Unternummern: Überprüfung der sensiblen Unterlimiten (Kühlanlagen, Bargeld, Maschinenbruch) im Hinblick auf die aktuellen Werte
- Garantiebedingungen: Überprüfen, dass die Garantiebedingungen tatsächlich eingehalten werden: Schutzvorrichtungen gegen Diebstahl in funktionsfähigem Zustand, gültige Wartungsverträge für den Roboter und die Kühlzellen, betriebsbereite Temperaturrekorder
- Bauarbeiten : Jede Baustelle, Erweiterung oder Verlagerung muss im Voraus und nicht erst danach gemeldet werden: Nicht gemeldete Arbeiten können zum Aussetzen bestimmter Garantien führen.
4. Daten und Informationssystem: Eine Compliance, die gültig bleiben muss
Die Bedrohungslage lässt nicht nach: Das CERT Santé verzeichnete im Jahr 2025 rund 770 Meldungen von Vorfällen im Gesundheits- und Sozial- und Medizorsektor, wobei ein deutlicher Wechsel hin zu Kontoübernahmen und Diebstahl von Zugangsdaten zu verzeichnen ist, die damit vor der Ransomware zur Hauptbedrohung geworden sind; fast 38 Prozent der Meldungen zwangen die Einrichtungen zu einem eingeschränkten Betrieb oder zur Unterbrechung der Versorgung. Für eine Apotheke bedeutet die Nichtverfügbarkeit des LGO den Stopp der sicheren Abgabe, der Datenfernübertragung und der Drittlandfinanzierung (Abrechnung zulasten Dritter).
Die Pflichten des Inhabers als Verantwortlicher sind mittlerweile klar abgesteckt: Meldung an die CNIL innerhalb von 72 Stunden bei einer Datenschutzverletzung, die ein Risiko darstellt (Artikel 33 DSGVO), Information der Patienten bei einem hohen Risiko, Register der Verstöße, HDS-zertifiziertes Hosting für jede Auslagerung von Gesundheitsdaten (Artikel L.1111-8 des französischen Gesetzbuchs für das öffentliche Gesundheitswesen).
Der entscheidende Punkt für den Betrieb liegt woanders: Die Cyber-Versicherung wurde auf der Grundlage eines Sicherheitsfragebogens abgeschlossen (Mehrfaktor-Authentifizierung, getrennte und getestete Backups, Updates). Diese Angaben müssen dauerhaft richtig bleiben. Ein Dienstleister, der wechselt, ein Backup, das nicht mehr getestet wird, ein Arbeitsplatz, der mit einem veralteten System betrieben wird: Im Schadensfall wird die Diskrepanz zwischen dem angegebenen und dem tatsächlichen Zustand zum Angriffsfläche für den Versicherer. Die Cyber-Versicherung muss wie ein Ausrüstungsgegenstand instand gehalten werden..
Die zu beachtenden Punkte
- Sicherheitsvoraussetzungen: Den Zeichnungsfragebogen einmal jährlich erneut ausfüllen und jede Abweichung korrigieren, wobei der Nachweis der Tests zur Wiederherstellung der Datensicherung aufzubewahren ist.
- Beträge : überprüfen Sie, ob die Benachrichtigungskosten an den aktuellen Patientenstamm angepasst bleiben und ob der Selbstbehalt für Cyber-Betriebsausfälle, der oft in Stunden ausgedrückt wird, mit Ihrer Abhängigkeit vom LGO vereinbar ist
- Operationaler Reflex Cyber-Versicherung in den Vorfallsmanagement-Plan integrieren: Die Nummer der 24/7-Hotline muss dem Team vor dem Vorfall bekannt sein, nicht erst währenddessen entdeckt werden.
5. Das Team: tarifliche Mindestvergütungen, die sich weiterentwickeln können
Der nationale Tarifvertrag für die Apotheken (IDCC 1996) schreibt Gesundheits- und Vorsorgepläne für das gesamte Personal vor, mit branchenweiten Mindestleistungen, die regelmäßig durch Nachträge überarbeitet werden, wie erst kürzlich Anfang 2026. Dies ist der klassische blinde Fleck bei laufenden Programmen: Der vor mehreren Jahren abgeschlossene Kollektivvertrag kann unter die aktuellen Mindeststandards fallen, ohne dass es jemand bemerkt, bis eine URSSAF-Prüfung oder ein Schadensfall eines Mitarbeiters die Lücke aufdeckt. Der Arbeitgeber bleibt dann verpflichtet, die Differenz aus eigenen Mitteln zu leisten.
Die Branche empfiehlt einen Versicherungsträger (die APGIS), ohne ihn vorzuschreiben: Die anderweitig versicherte Apotheke muss eine Garantie für Garantie gleichwertige Leistungen aufrechtzuerhalten, einschließlich eines hohen Solidaritätsgrades. Der Arbeitgeberbeitrag zum Krankheitskostenregime muss weiterhin mindestens 50 Prozent betragen, und die Formalitäten (Umsetzungsakt, Informationsbroschüren, Befreiungen, Portabilität) sind die Voraussetzung für Sozialversicherungsbefreiungen.
Die zu beachtenden Punkte
- Nachtragsmanagement: die Konformität des Kollektivvertrags nach jeder Branchenzusatzvereinbarung Zeile für Zeile und nicht durch globale Äquivalenz überprüfen lassen
- Personalentwicklungen: Die Einstellung einer Führungskraft, das Überschreiten von Schwellenwerten für die Belegschaft, Auszubildende und kurzfristige Verträge: Jede Veränderung im Team kann die Verpflichtungen und Beiträge verändern.
- Wechsel des Versicherers: bei einem Versichererwechsel die Fortführung der laufenden Schadenfälle (Arbeitsunfähigkeiten, Invaliditäten, Portabilität für ehemalige Mitarbeiter) organisieren, um jegliche Deckungslücke zu vermeiden
6. Der Geschäftsführer und die Gesellschafter: Absicherungen, die auf den Kurs abgestimmt werden müssen
Die Vorsorge des Inhabers leidet unter demselben Manko wie die Multirisiko-Versicherung: Sie bildet eine Ausgangssituation ab. Das Einkommen steigt jedoch, ein zweites Darlehen finanziert Renovierungsarbeiten oder einen Anteilsaufkauf, die familiäre Situation ändert sich. Bei Praxisgründung bemessene Krankentagegelder und Todesfallkapitalien können mittlerweile weit unter dem tatsächlichen Bedarf liegen. Der jährliche Termin muss drei Parameter neu ausrichten: die Höhe des Krankentagegelds anhand des aktuellen Einkommens und der Fixkosten, das Todesfall- und Rentenkapital anhand der ausstehenden Kreditsumme und der familiären Situation sowie die vertragliche Definition der Berufsunfähigkeit, die weiterhin in Bezug auf den Apothekerberuf beurteilt werden muss.
Bei der Risikolebensversicherung (Restschuldversicherung) ermöglicht das Lemoine-Gesetz die Kündigung und den Wechsel des Vertrags zu jedem beliebigen Zeitpunkt: ein Verhandlungshebel, der sowohl beim Tarif als auch bei der Qualität der Definitionen und dem Rückkauf von Rücken- und psychischen Ausschlüssen genutzt werden sollte. Im Unternehmenskontext ergänzen zwei Mechanismen das System: die Schlüsselkraftversicherung (Schlüsselpersonenversicherung), die vom Unternehmen abgeschlossen wird, um den Margenverlust auszugleichen, der durch den Ausfall des Inhabers oder eines strategischen Stellvertreters entsteht, und – bei mehreren Gesellschaftern – die Überkreuzversicherungen zwischen den Gesellschaftern, die dem Überlebenden das nötige Kapital für den Rückkauf der Anteile des Verstorbenen zur Verfügung stellen, im Einklang mit der Gesellschaftervereinbarung und den Statuten. Ohne diese Struktur kann der Tod eines Gesellschafters dazu führen, dass seine Erben in das Unternehmen eintreten oder ein überstürzter Verkauf erzwungen wird.
Die zu beachtenden Punkte
- Beträge : Krankengeld, Renten und Kapitalleistungen jährlich an Einkommen, Darlehen und Familie angepasst
- Definitionen: Berufsunfähigkeit, Pauschalentschädigungen, eingeschlossene Ausschlüsse: die drei Qualitätsmerkmale, die bei jedem Versicherungswechsel erneut überprüft werden müssen
- Gegenseitige Garantien: regelmäßig neu bewertete Anteilsbewertung und entsprechend angepasstes Überkreuzkapital im Zusammenhang mit der Gesellschaftervereinbarung
7. Rechtsstreitigkeiten: Ein dedizierter und aktueller Rechtsschutz
Zur Erinnerung das Wesentliche: Eine an die Schadens- und Unfallversicherung gekoppelte Rechtsschutzgarantie greift nur im Zusammenhang mit einem durch diesen Vertrag gedeckten Schadenfall. Streitigkeiten im Apothekenalltag (Lieferanten, IT-Dienstleister, Vermieter, Arbeitsgericht [Prud’hommes], Strafverteidigung und berufsständische Verteidigung) fallen unter einen speziellen, durch die Artikel L.127-1 ff. des Versicherungsgesetzes geregelten Rechtsschutzvertrag mit freier Anwaltswahl. Im laufenden Betrieb verdienen zwei Punkte wiederkehrende Wachsamkeit: die Karenzzeiten, die einen Abschluss wirkungslos machen, der beschlossen wird, während der Rechtsstreit bereits schwelt (Streitigkeiten, deren Schadensursache vor dem Abschluss liegt, sind ausgeschlossen), und die Gebührentabelle, die den tatsächlichen Eigenanteil bestimmt und mit den tatsächlich berechneten Honoraren verglichen werden muss.
8. Das Leben der Verträge: Ihre Pflichten, Ihre Rechte
Das Versicherungsprogramm selbst wird durch genaue Regeln des Versicherungsgesetzbuchs geregelt, die jeder Versicherungsnehmer kennen sollte: Sie begründen sowohl seine Verpflichtungen als auch seine Handlungsspielräume.
Das Risiko und seine Entwicklungen deklarieren
Artikel L.113-2 verpflichtet dazu, den Fragebogen des Versicherers bei Vertragsschluss wahrheitsgemäß zu beantworten und während der Vertragslaufzeit neue Umstände, die das Risiko erhöhen oder neue Risiken schaffen, innerhalb von 15 Tagen ab dem Zeitpunkt, zu dem der Versicherungsnehmer Kenntnis davon erlangt, zu melden. Für eine Apotheke betrifft dies ganz konkret: die Einführung einer neuen Dienstleistung, Bauarbeiten, die Installation eines Automaten, einen Umzug oder eine wesentliche Entwicklung der Geschäftstätigkeit. Die Sanktionen sind gestaffelt: Eine vorsätzliche falsche Angabe führt zur Nichtigkeit des Vertrags, wobei die Prämien beim Versicherer verbleiben (Artikel L.113-8); eine unverschuldete Unterlassung oder Ungenauigkeit, die nach einem Schadenfall entdeckt wird, führt zu einer Kürzung der Entschädigung im Verhältnis der gezahlten Prämien zu denjenigen, die geschuldet gewesen wären (Artikel L.113-9). In beiden Fällen zahlt der Versicherungsnehmer die Differenz zwischen der tatsächlichen und der gemeldeten Apotheke.
Den Schaden fristgerecht melden
Der Vertrag legt die Meldefrist fest, die ab Kenntnis des Schadenfalls mindestens 5 Werktage betragen muss und bei Diebstahl auf 2 Werktage verkürzt wird (Artikel L.113-2). Der Anspruchsverlust wegen verspäteter Meldung kann nur geltend gemacht werden, wenn der Versicherer nachweist, dass ihm durch die Verzögerung ein Schaden entstanden ist; es ist jedoch ratsam, sich nicht auf dieses Argument einzulassen: Melden Sie den Schaden schnell, vervollständigen Sie die Angaben später. Bewahren und dokumentieren Sie alles (Fotos, Rechnungen, Temperaturprotokolle für die Kühlkette, Systemprotokolle für einen Cybervorfall): Die Qualität der Unterlagen bestimmt die Geschwindigkeit und die Höhe der Entschädigung.
Gutachten und Gegengutachten
Bei größeren Schäden schickt der Versicherer einen Gutachter. Der Versicherte kann sich von einem eigenen Sachverständigen unterstützen lassen, dessen Honorar bisweilen vom Vertrag übernommen wird (Gutachterkosten-Garantie, die vor dem Bedarfsfall überprüft werden sollte). Bei anhaltender Uneinigkeit entscheidet ein Schiedsgutachten. Bei einer Betriebsunterbrechung einer Apotheke, bei der alles von der Rekonstruktion der Marge und der Ausfalldauer abhängt, verändert diese Unterstützung das Ergebnis maßgeblich.
Verlängerung, Kündigung, Verjährung
Gewerbliche Verträge verlängern sich stillschweigend. Der Versicherungsnehmer kann den Vertrag jedes Jahr zum Fälligkeitstermin unter Einhaltung einer Frist von zwei Monaten kündigen (Artikel L.113-12), wobei die Besonderen Bedingungen günstigere Modalitäten vorsehen können. Der Versicherer kann, sofern der Vertrag dies vorsieht, nach einem Schadenfall kündigen; der Versicherungsnehmer hat daraufhin das Recht, seine anderen bei demselben Versicherer abgeschlossenen Verträge innerhalb eines Monats zu kündigen. Schließlich ist auf die zweijährige Verjährungsfrist nach Artikel L.114-1 zu achten: Jede aus dem Versicherungsvertrag abgeleitete Klage verjährt in zwei Jahren, einschließlich der Anfechtung einer Position des Versicherers. Eine Akte, die man ruhen lässt, ist eine Akte, die man verliert.
9. Das jährliche Programmaudit: Die Methode
Die Steuerung beruht auf einer einfachen Disziplin: einem jährlichen Termin, idealerweise im Anschluss an den Jahresabschluss, und einer Liste von Ereignissen, die eine sofortige Überprüfung ohne Abwarten der Frist auslösen.
Die Auslöser für ein sofortiges Update
- Einführung einer neuen Mission oder einer Zusatzaktivität (MAD, Orthopädie, Materialverleih)
- Umbau, Neugestaltung, Erweiterung oder Verlegung der Apotheke
- Anschaffung oder Ersatz einer speicherprogrammierbaren Steuerung, von Kältekammern oder signifikanten Geräten
- signifikante Umsatz- oder Lagerschwankung, sowohl nach oben als auch nach unten
- Einstellung, Überschreitung der Schwellenwertgrenze für die Belegschaft, Branchenzusatzvereinbarung zu den Sozialsystemen
- neues Darlehen, Eintritt oder Ausscheiden eines Gesellschafters, Änderung der Betriebsstruktur
- IT-Sicherheitsvorfall, auch ohne gemeldeten Schaden, oder Wechsel des IT-Dienstleisters
Das jährliche Ritual
- Kartografieren Vertragsübersicht: Garantien, Höchstentschädigungsgrenzen, Unterbegrenzungen, Selbstbeteiligungen, Garantiebedingungen, Fälligkeiten und Kündigungsfristen
- annähern Kapitalwerte und Betriebsausfallbasis im Abgleich mit der Steuererklärung und dem Inventar; Liste der Haftpflichtaktivitäten im Abgleich mit den tatsächlich ausgeübten Tätigkeiten
- Tester : Cyber-Voraussetzungen erneut geprüft, Schutzmittel gegen Diebstahl überprüft, Wartungsverträge aktuell
- Korrekturlesen: Ausschlüsse in Ruhe noch einmal durchlesen und sich bei jedem fragen: Kann mir dieses Szenario passieren, und wenn ja, wer trägt es
10. Übersichtstabelle: Die typische Abweichung und der Reflex, der sie korrigiert
| Risikouniversum | Typische Drift im Betrieb | Jährlicher Reflex |
| Pharmazeutisches Gesetz (RC) | Einsätze durchgeführt ohne Aktualisierung der gemeldeten Aktivitäten | Abgleich von garantierten Aktivitäten und tatsächlichen Einsätzen, einschließlich Protokollen |
| Lokal und Werkzeug (MRP, PE) | Einfrierung von Kapital und Margenbasis, latente Proportionalregel | Berechnung von Kapital und Betriebsausfall anhand von Steuererklärung und Inventar |
| Daten und IT (Cyber) | Bei Vertragsabschluss angegebene Sicherheitsvoraussetzungen sind falsch geworden | Fragebogen erneut ausspielen, Speicherstände testen, dokumentieren |
| Team (Gesundheit, Vorsorge) | Tarifvertrag nach Branchenänderung unter den Mindestlöhnen | Konformitätsprüfung Zeile für Zeile nach jeder Vertragsänderung |
| Geschäftsführer und Gesellschafter | An überhöhte Einkommen und Kredite angepasste Deckungen | Neuausrichtung von Krankengeld (IJ), Kapital und gegenseitigen Garantien an die aktuelle Situation |
| Rechtsschutz (Streitigkeiten) | Spätere Zeichnung durch Mängel und Vorzeitigkeit unwirksam gemacht | Abgedeckte Bereiche, Honorartarif und Obergrenzen überprüfen |
Zusammenfassend
Eine gut versicherte Apotheke ist keine Apotheke, die eines Tages die richtigen Verträge unterschrieben hat: Es ist eine Apotheke, deren Versicherungsprogramm Jahr für Jahr mit ihrer tatsächlichen Tätigkeit in Einklang gehalten wird. Die Gesetzestexte lassen keinen Zweifel an der Rollenverteilung: Es ist Sache des Versicherten, die Versicherungsbedingungen zu erklären, zu aktualisieren und einzuhalten; es ist Sache seines Maklers, das Programm zu strukturieren, diese Überprüfung zu organisieren und den Fall im Schadensfall zu vertreten.
KRAFT Assurances unterstützt Apotheker bei der Prüfung ihres bestehenden Versicherungsprogramms, dessen Aktualisierung und langfristigen Verwaltung. Zweifel an einer Deckung, einem Fälligkeitstermin oder einem laufenden Schaden? Kontaktieren Sie uns, um die richtigen Entscheidungen zu treffen.
Dieser Artikel dient der allgemeinen Information und stellt keine personalisierte Beratung dar. Die zitierten Texte entsprechen dem Stand zum Zeitpunkt der Veröffentlichung; es gelten die Garantien der vereinbarten Vertragsbedingungen.
Quellen und Referenzen
Gesetzbuch für das öffentliche Gesundheitswesen (Code de la santé publique), Artikel L.1142-2 und R.1142-4 (Versicherungspflicht und Höchstgrenzen der Berufshaftpflicht von Angehörigen der Gesundheitsberufe) sowie L.1111-8 (Hosting von Gesundheitsdaten)
Versicherungsgesetzbuch, Artikel L.113-2 (Anzeige des Risikos und des Schadenfalls), L.113-8 und L.113-9 (Sanktionen bei falscher Angabe), L.121-12 (jährliche Kündigung), L.114-1 (zweijährige Verjährungsfrist), L.121-5 (Proportionalregel), L.127-1 und folgende (Rechtsschutz), L.251-2 (Schadenersatzanspruchsbasis)
Dekret und Erlasse vom 18. Juni 2024 über die Abgabe von Antibiotika durch den Apotheker nach Durchführung eines Schnelltests zur diagnostischen Orientierung (Angina, Zystitis)
Gesamtvertrag für öffentliche Apotheken vom 3. Dezember 1997 (IDCC 1996, Broschüre 3052) und Nachträge zu den Vorsorge- und Gesundheitsfürsorgeregelungen
CERT Santé (Agentur für digitale Gesundheit), Beobachtungsstelle für Meldungen von Vorfällen im Bereich der Informationssicherheit für den Gesundheits- und Medizzial-Sozialsektor, Bericht 2025; DSGVO, Artikel 33 und 34; CNIL-Referenzrahmen zur Verwaltung von Apotheken (Beschluss Nr. 2022-067 vom 2. Juni 2022)
